Analyses

Arnaud Cosserat
Associé fondateur, Président Gérant de portefeuille, Stratégies actions
Découvrir sa bio
Fan Ye
Gérant de portefeuille, Stratégie globale Membre de l'équipe d'investissement pour les stratégies européennes
Découvrir sa biooctobre 2026
T3 26 Point de Gestion – Podcast Stratégie Actions Europe

Chers investisseurs,
Bienvenue dans le commentaire du troisième trimestre 2026 du fonds Aecus Europe Equity Fund, qui couvre la période du 30 juin 2026 au 30 septembre 2026.
Au cours de la période, les marchés actions européens ont fluctué au gré de l’actualité politique et économique. De fortes rotations sectorielles ont été alimentées par l’évolution des négociations entre les États-Unis et l’Iran, ainsi que par les nouvelles liées à l’IA, qui ont fait osciller le sentiment des investisseurs entre optimisme et prudence. Tout ce bruit a détourné l’attention de l’une des meilleures saisons de publication des résultats semestriels des entreprises européennes de la décennie. Les prix élevés de l’énergie et le niveau élevé des taux d’intérêt à long terme ont fortement soutenu les bénéfices des secteurs de l’énergie, des services aux collectivités et des banques, tandis que la forte demande des centres de données a porté les profits des semi-conducteurs.
Depuis le début de l’année, les prévisions consensuelles des analystes concernant le bénéfice par action 2026 de l’indice MSCI Europe ont été révisées à la hausse de 5 %. Malgré un contexte politique incertain, une inflation persistante et des conditions monétaires restrictives, les sociétés de l’indice semblent en mesure d’afficher une croissance organique de leurs ventes proche de 10% et une croissance de leurs bénéfices supérieure à 15 %. Ces niveaux sont plus caractéristiques d’une réaccélération post-récession que de l’environnement macroéconomique actuel, somme toute peu remarquable. Cette vigueur inhabituelle au niveau microéconomique souligne également le décalage rare qui s’est creusé entre les marchés obligataires et actions au cours des trois derniers mois.
Performances opérationnelles des entreprises en portefeuille
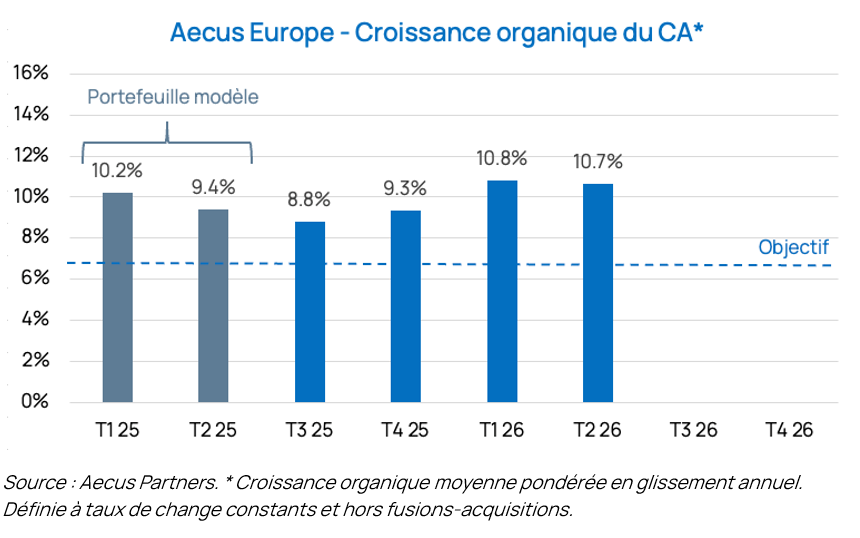
Dans l’ensemble, les sociétés du portefeuille ont réalisé des performances opérationnelles remarquables au deuxième trimestre. La croissance organique agrégée des ventes du portefeuille est restée supérieure à 10 % pour le deuxième trimestre consécutif et a été généralisée :
- Les sociétés exposées au secteur de la construction ont amorcé leur redressement (Kingspan, Sika) ;
- Galderma a fait preuve d’une vigueur exceptionnelle dans les ventes de soins dermatologiques et d’injectables esthétiques, tandis que la pénétration rapide de son nouveau traitement phare contre la dermatite atopique a soutenu un levier opérationnel très positif ;
- Les résultats et les perspectives d’ASML ont entraîné une révision à la hausse de 60 % des prévisions de bénéfices pour 2027, reflétant l’amélioration des capacités de production EUV et DUV ainsi qu’une marge brute plus élevée ;
- Nos sociétés liées aux données, RELX et Experian, ont une nouvelle fois enregistré une croissance organique de leur chiffre d’affaires régulière et solide (+7 %), déjouant les prédictions les plus apocalyptiques liées à l’IA ;
- Novonesis, leader mondial des biosolutions, a relevé son objectif de croissance organique pour 2026 de 5-7 % à 7-8 %, les synergies commerciales et les investissements commerciaux plus récents dans les marchés émergents continuant de porter largement leurs fruits.
Les déceptions ont été relativement limitées au cours du trimestre :
- bioMérieux a abaissé ses perspectives, les contraintes budgétaires des hôpitaux américains commençant à se traduire par une pression sur les prix et une baisse des volumes. Bien que nous estimions que la société reste en mesure de réaliser une croissance de son chiffre d’affaires dans le haut de sa fourchette de prévisions à moyen terme de 3-6 %, cela reste environ 2 % en deçà de nos attentes précédentes ;
- La croissance organique de 6 % de Coloplast est restée inférieure aux objectifs à moyen terme. Si sa franchise principale de soins chroniques reste globalement dynamique, la performance a été freinée par l’activité de produits biologiques Kerecis, récemment acquise, et par des conditions plus difficiles dans les soins de stomie en Chine.
Au-delà de la croissance organique, un indicateur que nous suivons de près en tant que « test de cohérence du portefeuille » est l’évolution des estimations consensuelles de bénéfices, afin de déterminer si nos sociétés dépassent généralement les attentes ou déçoivent. Depuis le début de l’année, les estimations consensuelles agrégées du portefeuille pour le bénéfice par action 2027 ont été révisées à la hausse de 5 %, très peu de sociétés ayant subi des révisions à la baisse de leur BPA. C’est assurément encourageant et cohérent avec l’ensemble du marché actions européen, où les prévisions de bénéfices ont été nettement soutenues par la vigueur exceptionnelle des prix de l’énergie et des taux d’intérêt. Fait important, la progression des bénéfices du portefeuille repose sur une création de valeur de grande qualité au niveau des entreprises plutôt que sur des conditions macroéconomiques de court terme, ce qui, selon nous, s’avérera plus durable dans le temps.
Point sur la performance du portefeuille
La VL du Fonds[1] a reculé de 2,2 % (EUR) sur le trimestre, principalement en raison du mois de septembre, au cours duquel la fin du cessez-le-feu entre les États-Unis et l’Iran, le niveau élevé des prix de l’énergie et la hausse des rendements obligataires ont pesé sur les valorisations des sociétés. Nous considérons qu’il s’agit de facteurs de marché de court terme et restons concentrés sur la solidité des fondamentaux et la création de valeur de nos sociétés.
Nous avons été particulièrement satisfaits du rebond des valeurs de la construction que nous avions conservées en portefeuille dans un environnement par ailleurs difficile. Kingspan se distingue : son histoire de croissance s’élargit et s’accélère à la fois. Advnsys, sa division d’infrastructures de données, profite de l’essor explosif des centres de données dédiés à l’IA, avec des prises de commandes pour ses solutions de refroidissement et d’isolation spécifiques aux centres de données multipliées par quatre au cours du trimestre, tandis que l’activité historique de panneaux isolants réaccélère également, avec des prises de commandes en hausse de 13 %. Avec une croissance organique du chiffre d’affaires déjà de +12 % au premier semestre et l’activité de toiture aux États-Unis qui passera prochainement en production commerciale, nous pensons que Kingspan devrait tourner à plein régime jusqu’à la fin de la décennie.
L’action Coloplast s’est redressée, les fondamentaux montrant des signes de stabilisation et les premières déclarations du nouveau directeur général s’étant révélées encourageantes.
Alors que des doutes émergeaient quant au rythme de développement de l’IA, les sociétés exposées à la construction de centres de données ont été mises sous pression (ASML, Aixtron, Belimo). À l’inverse, plusieurs sociétés auparavant considérées comme de potentiels « perdants de l’IA », notamment dans les données et les logiciels, ont rebondi. Dassault Systèmes et RELX en faisaient partie.
L’action Lindt a reculé après que la société a abaissé son objectif de croissance organique des ventes pour l’ensemble de l’exercice 2026 de 4–6 % à 0–2 %, reflétant une transition plus longue que prévu d’une croissance tirée par les prix vers une croissance tirée par les volumes. En réinvestissant le bénéfice de la baisse des prix du cacao dans le marketing et les activités promotionnelles, la société devrait soutenir ses volumes à l’avenir. À notre avis, la valorisation actuelle, déprimée, intègre plus que largement l’incertitude quant à la durée de cette délicate transition.
Quels sont nos axes de réflexion ?
L’un des deux devra céder
La divergence prolongée entre les marchés obligataires et actions est préoccupante. Nous l’avons observée à plusieurs reprises par le passé, et elle a rarement duré longtemps. Son dénouement dépend de ce qui la provoque. Cet écart peut se résorber de manière bénigne lorsque les rendements reviennent simplement vers leur moyenne et que la croissance se normalise, comme en 2013, 2017 et 2022. Mais il peut aussi conduire à une forte correction des actions lorsque la hausse des taux reflète un resserrement monétaire ou une inflation plus persistante, lorsque les bénéfices sont embellis par des facteurs temporaires ou artificiels, et lorsque les valorisations se situent bien au-dessus de leur moyenne historique, comme à la fin des années 1990 et en 2005–2007. Pour l’instant, il s’agit d’un phénomène encore assez récent, qui s’explique aisément par d’excellents résultats d’entreprises et par le caractère a priori temporaire du conflit entre l’Iran et les États-Unis. Les valorisations sont également plus modérées que lors des fortes corrections précédentes. Plusieurs facteurs de soutien, comme la hausse des prix du pétrole et le niveau élevé des taux d’intérêt, pourraient être de courte durée.
La ruée vers l’or de l’IA
L’essor de l’intelligence artificielle et le torrent de dépenses d’investissement qu’exige cette ruée vers l’or ont entraîné une forte accélération des bénéfices des sociétés qui en profitent. Cette dynamique est devenue un aimant de court terme si puissant que de nombreux investisseurs semblent avoir oublié une vérité élémentaire : même un supercycle connaît un pic, et un pic implique un creux. Personne ne sachant vraiment combien de temps ce cycle durera, ces actifs sont devenus extraordinairement volatils, passant de l’euphorie au désespoir au gré de la moindre nouvelle sectorielle. Au cours des deux derniers mois, le sentiment a été pénalisé par des craintes concernant les rendements encore modestes générés par les investissements dans les laboratoires d’IA, puis par des craintes d’un ralentissement destiné à garantir la sécurité des modèles ou provoqué par une réglementation trop lourde. Il y a à peine six mois, au printemps, les investisseurs se bousculaient pour investir dans un secteur qui promettait des dépenses d’investissement illimitées. Il y a toutefois un aspect positif : maintenant que la peur a succédé à l’avidité, la valorisation des actifs liés à l’IA repose sur des bases plus solides, les investisseurs exigeant des preuves d’une amélioration des rendements et une vision plus claire de la feuille de route de la demande avant de payer le prix fort.
Les principales contraintes pesant sur la feuille de route de l’IA se sont déplacées des GPU vers les infrastructures physiques. L’offre de puces reste tendue, mais le véritable goulet d’étranglement réside désormais dans la capacité à construire, alimenter en électricité et mettre en service rapidement des centres de données. L’accès à l’électricité et la rapidité de déploiement des capacités freinent l’expansion des hyperscalers. Plutôt qu’un cycle fort et bref, le déploiement des centres de données sera très probablement plus lent mais plus durable.
Perspectives
Chaque saison de publication des résultats trimestriels nous permet de faire le point sur la qualité du portefeuille, que nous complétons par des recherches plus approfondies tout au long de l’année. Celles-ci peuvent inclure des rencontres avec différents représentants des sociétés, des enquêtes de terrain au sein de l’écosystème d’une entreprise et des entretiens avec des experts. Notre principal objectif est de vérifier si le moteur durable de création de valeur identifié dans notre thèse d’investissement reste intact. À notre avis, les fondamentaux restent solides. Depuis plusieurs trimestres, la croissance organique agrégée des ventes du portefeuille avoisine ou dépasse 10 %, au-dessus de notre objectif de long terme d’une croissance à un chiffre élevé. L’effet négatif des variations de change défavorables et des droits de douane américains s’estompant désormais, cette croissance se traduit de plus en plus par une forte croissance à deux chiffres du bénéfice par action.
Jusqu’à présent, cette réelle dynamique des activités ne s’est pas reflétée dans l’évolution des cours, les multiples de valorisation restant sous pression. Un environnement de taux durablement élevés est souvent perçu comme un vent contraire pour la valorisation des franchises de longue duration. Pourtant, c’est précisément dans un tel environnement que leurs atouts fondamentaux comptent le plus. Nos participations sont peu endettées et la plupart financent leur croissance grâce à leurs flux de trésorerie internes. La hausse des coûts de financement a donc un impact limité sur leurs bénéfices. Un fort pouvoir de fixation des prix et des rendements du capital élevés permettent également à nos sociétés de répercuter l’inflation et de continuer à réinvestir tout au long du cycle, gagnant souvent des parts de marché lorsque des acteurs plus fragiles se replient.
Des décennies d’investissement dans des leaders de la croissance séculaire nous ont appris que, sur le long terme, une croissance régulière des bénéfices fonctionne comme un ressort. Il se comprime lorsque les multiples se contractent et se détend lorsqu’ils reviennent à leur moyenne. Les ratios cours/bénéfices peuvent atteindre des niveaux extrêmement bas, mais ils tendent à revenir à leur moyenne, à moins que l’avantage concurrentiel ou le potentiel de croissance d’une entreprise n’ait été durablement compromis. Sur les marchés financiers, le retour à la moyenne peut être une force puissante et fiable. La hausse actuelle des taux a comprimé le ressort par le biais des valorisations, et non des fondamentaux.
Voilà où nous en sommes aujourd’hui. Le débat sur l’IA est devenu si assourdissant que de nombreux secteurs bénéficiant d’une solide croissance séculaire, mais dépourvus de la dynamique de l’IA, sont discrètement devenus, selon nous, de véritables opportunités. Dans le même temps, l’attrait de l’énergie et des banques a attiré les capitaux vers les valeurs cycliques, au détriment des valeurs plus défensives. Nous restons concentrés sur des moteurs de croissance à long terme très visibles et diversifiés. La dynamique de marché peut l’emporter un temps sur la pesée des fondamentaux ; avec le temps, c’est la croissance composée des bénéfices qui a le dernier mot.
Nous vous remercions à nouveau de l’intérêt que vous portez au Fonds et serons heureux de recevoir vos questions et commentaires.
Au trimestre prochain,
Alistair, Arnaud & Sébastien
Informations importantes
Produit par Aecus Partners SAS, société réglementée par l’Autorité des Marchés Financiers (AMF). RCS Paris n° 933 708 976, agrément AMF n° GP20240027 (https://www.amf-france.org/fr, 17 place de la Bourse – 75002 Paris).
Le Fonds est un compartiment de l’ICAV, un fonds à compartiments multiples avec des passifs séparés entre les compartiments. Le Fonds est agréé par la Banque centrale d’Irlande en tant qu’OPCVM conformément au Règlement de la Communauté européenne (Organismes de placement collectif en valeurs mobilières). L’ICAV a délégué ses fonctions de société de gestion d’OPCVM à Aecus Partners SAS, sa société de gestion d’OPCVM. L’ICAV est agréé par la Banque centrale d’Irlande conformément au Règlement et au Règlement de 2013 sur la Banque centrale (Supervision et application) (article 48(1)) (Organismes de placement collectif en valeurs mobilières). Le distributeur du Fonds est Aecus Partners SAS.
Ce document est une communication informative destinée exclusivement aux clients professionnels. Veuillez-vous référer au prospectus et au document d’informations clés du Fonds avant toute décision d’investissement. Ces documents sont disponibles gratuitement, en format papier ou électronique, auprès du Gestionnaire d’investissement du Fonds, ainsi que sur son site web : https://www.aecuspartners.com. Ce document ne peut être copié, reproduit, communiqué ou redistribué, en tout ou partie, sans l’autorisation préalable d’Aecus Partners SAS. Toute entité chargée de transmettre ce document à des tiers est tenue de s’assurer du respect des règles de promotion financière applicables. Ce document ne constitue pas une offre de souscription et ne saurait être assimilé à une recommandation ou à un conseil en investissement. Il n’est pas destiné à fournir des conseils comptables, juridiques ou fiscaux, et ne doit pas être utilisé à cette fin. Il vous est fourni à titre informatif uniquement et ne saurait vous servir à évaluer l’intérêt d’investir dans les titres ou participations mentionnés ici, ni à toute autre fin. Les titres spécifiques identifiés et/ou décrits dans ce document ne représentent pas l’intégralité des titres achetés, vendus ou recommandés pour le Fonds, et il ne faut pas présumer que les titres identifiés et évoqués étaient ou seront rentables. Les informations contenues dans ce document peuvent être partielles et peuvent être modifiées sans préavis. Il n’est pas adapté individuellement à un client ou client potentiel en particulier.
Les sources utilisées pour réaliser ce rapport sont considérées comme fiables. Cependant, aucune garantie d’exactitude ou de fiabilité n’est donnée et Aecus Partners SAS, ses dirigeants, employés ou agents déclinent toute responsabilité pour toute erreur ou omission (y compris la responsabilité envers quiconque en raison d’une négligence). Aecus Partners SAS décline toute responsabilité pour toute perte directe ou indirecte résultant de l’utilisation des informations fournies dans ce document. Les investisseurs potentiels devraient consulter leur conseiller financier avant de prendre une décision d’investissement.
Sauf indication contraire, toutes les données sont valables à la date du document. Les données de performance présentées ici concernent le fonds Aecus Europe Equity Fund (le « Fonds »). Les données de performance de la valeur liquidative (VL) ont été calculées sur une base VL à VL, nettes de frais de gestion et de charges d’exploitation, les revenus étant réinvestis. Une description détaillée des frais applicables figure dans le Prospectus. Le montant des frais courants est susceptible d’évoluer. Les participations et les performances des sociétés sont susceptibles d’avoir évolué depuis la date du rapport. Les informations sur les sociétés, y compris les calculs de performance et autres données, sont fournies par Aecus Partners SAS. Les performances passées peuvent ne pas préjuger des performances futures et les investisseurs peuvent ne pas récupérer l’intégralité de leur investissement. Si la devise de l’investisseur est différente de celle du Fonds, le rendement de l’investissement peut augmenter ou diminuer en fonction des fluctuations de change. Tout investissement comporte des risques. La valeur de l’investissement et les revenus qui en découlent peuvent varier. Les chiffres cités se rapportent à des périodes passées et les performances passées ne constituent pas un indicateur fiable des performances futures. Le Fonds utilise l’indice MSCI Europe Net (source : MSCI) comme indice de référence pour comparer les performances. Le Fonds est géré activement et n’est soumis à aucun indice de référence. Glossaire : veuillez consulter le site d’Aecus Partners. L’accès aux fonds d’un ICAV géré par Aecus Partners SAS peut être soumis à des restrictions concernant certaines personnes ou certains pays.
EEE – L’accès au Fonds peut être soumis à des restrictions concernant certaines personnes ou certains pays. Le prospectus et les documents d’information clés du Fonds sont disponibles sur www.aecuspartners.com/documents et sont disponibles dans l’une des langues officielles de chacun des États membres de l’UE dans lesquels le Fonds a été notifié pour commercialisation conformément à la Directive 2009/65/CE (Directive OPCVM). Le Fonds est actuellement notifié pour commercialisation dans plusieurs États membres de l’UE conformément à la Directive OPCVM.
Royaume-Uni – Ce Fonds est un compartiment d’un OPCVM irlandais agréé par la Banque centrale d’Irlande. Il n’est pas agréé par la FCA (Financial Conduct Authority) du Royaume-Uni. Le Fonds est autorisé au Royaume-Uni dans le cadre du régime des fonds étrangers (Overseas Funds Regime, OFR) pour certaines catégories d’actions uniquement. Seules les catégories d’actions agréées dans le cadre de l’OFR peuvent être commercialisées auprès d’investisseurs au Royaume-Uni. En tant que fonds étranger agréé dans le cadre de l’OFR, le Fonds n’est pas soumis aux exigences britanniques en matière de labélisation et de divulgation sur les investissements durables. Les protections offertes par le système de régulation britannique, telles que le Financial Services Compensation Scheme (FSCS) et le Financial Ombudsman Service (FOS), ne s’appliquent pas. Ce document est fourni à titre purement informatif et ne constitue en aucun cas une offre ou une sollicitation dans une juridiction où une telle offre ne serait pas autorisée. Aucune disposition relative au droit de rétractation ne s’applique. Les mécanismes de réclamation et de compensation du Royaume-Uni peuvent ne pas s’appliquer. Ce document est publié et approuvé par Aecus Partners SAS, société agréée et réglementée par l’AMF.
Glossaire : Veuillez-vous référer à notre site web
Contacts Aecus Partners : bonjour@aecuspartners.com – +33 (0)1 84 80 81 82 – 128 rue du Faubourg Saint-Honoré – 75008 Paris
[1] Actions A EUR ACC du fonds Aecus Europe Equity Fund
Analyses liées
Analyses
Cette rubrique rassemble les analyses, les points de vue et les communications d’Aecus Partners. Elle propose une sélection de contenus — podcasts, entretiens, actualités du marché et commentaires — destinés à partager notre vision des entreprises en portefeuille et des dynamiques d’investissement. Ces documents reflètent nos convictions à un moment donné, dans le but d’offrir une perspective claire, structurée et accessible sur des sujets complexes.